Pajak air tanah Purwakarta dihitung dari volume dan harga air baku Rp3.000 per m³ sumur dalam. Lihat rumus NPA, kelompok pengguna, dan denda kelebihan debit.
Pajak air tanah Purwakarta dihitung dengan mengalikan tarif pajak dengan nilai perolehan air tanah (NPA). NPA sendiri adalah volume air yang diambil dikali harga dasar air, dan harga dasar air dihitung dari faktor nilai air dikali harga air baku Rp3.000 per m³ untuk sumur dalam atau Rp2.000 per m³ untuk sumur dangkal. Ketentuan ini ada di Pasal 11 dan 15 Peraturan Bupati Purwakarta Nomor 48 Tahun 2024 tentang tata cara pemungutan pajak air tanah, yang ditetapkan 29 Juli 2024.
Di sini kami merangkum rumus pajak air tanah di Purwakarta, kelompok pengguna, denda kelebihan debit, dan kaitannya dengan izin air tanah.
Bagaimana rumus pajak air tanah di Purwakarta?
| Unsur | Ketentuan Perbup 48/2024 | Pasal |
|---|---|---|
| Pajak terutang | Tarif pajak dikali NPA | Pasal 15 ayat 1 |
| NPA | Volume air yang diambil dikali harga dasar air (HDA) | Pasal 11 ayat 2 |
| HDA | Faktor nilai air (FNA) dikali harga air baku (HAB) | Pasal 11 ayat 3 |
| Bobot FNA | Komponen sumber daya alam 60 persen, peruntukan dan pengelolaan 40 persen | Pasal 11 ayat 5 |
| HAB | Rp3.000 per m³ sumur dalam, Rp2.000 per m³ sumur dangkal | Pasal 11 ayat 6 |
| Kelompok volume per bulan | 0 sampai 50, 51 sampai 500, 501 sampai 1.000, 1.001 sampai 2.500, dan di atas 2.500 m³ | Pasal 12 ayat 3 |
| Kelebihan debit dari izin | Denda 100 persen | Pasal 15 ayat 2 |
Nilai rinci tiap komponen ada di Lampiran I dan II Perbup itu. Tarif pajaknya mengikuti peraturan daerah tentang pajak daerah. Menurut brief TERC LPEM UI tentang UU Nomor 1 Tahun 2022, tarif pajak air tanah paling tinggi 20 persen.
Kelompok pengguna mana yang berlaku untuk usaha Anda?
Pasal 13 ayat 4 membagi komponen peruntukan dan pengelolaan menjadi lima kelompok.
- Usaha yang memproduksi air, seperti pemasok air baku, PAM, dan air minum dalam kemasan.
- Pemakaian besar, seperti hotel bintang tiga sampai lima, industri tekstil, dan pabrik kimia.
- Pemakaian sedang, seperti hotel bintang satu dan dua, apartemen, dan industri pengolahan logam.
- Pemakaian kecil, seperti losmen, restoran, dan laundry.
- Penunjang kebutuhan pokok, seperti usaha rumah tangga, klinik, dan rumah sakit.
Kelompok, volume, jenis sumur, dan zona konservasi ikut menentukan FNA, sehingga dua usaha dengan volume sama bisa membayar pajak berbeda.
Perlu menghitung atau mengurus izin dan pajak air tanah di Purwakarta? Diskusikan melalui WhatsApp.
Apa kaitannya dengan izin air tanah?
Denda 100 persen berlaku untuk pengambilan yang melebihi debit di izin, jadi debit di izin perlu sesuai kebutuhan nyata. Di tingkat nasional, Permen ESDM Nomor 14 Tahun 2024 mewajibkan pemegang Izin Pengusahaan Air Tanah memasang meter air di pipa keluar sumur dan melaporkan rekap debit bulanan setiap 6 bulan bila pengambilannya lebih dari 10 m³ per hari (Pasal 9 ayat 2 huruf c, j, dan k). Catatan meter itulah yang menjadi dasar volume pajak. Purwakarta juga memiliki Perda Nomor 4 Tahun 2013 tentang Pengelolaan Air Tanah yang berlaku sejak 14 Februari 2013.
Berapa lama, apa faktor biaya, dan apa contoh pekerjaan kami di Purwakarta?
Pajak air tanah dibayar rutin mengikuti masa pajak, sedangkan laporan teknis izin disampaikan tiap 6 bulan. Faktor biaya pendampingan izin dan pajak, menurut penjelasan teknis kami, adalah jumlah sumur, kebutuhan gambar konstruksi, pemasangan meter air, uji kualitas air, dan status izin (baru, perpanjangan, atau penataan). Kami tidak mencantumkan harga.
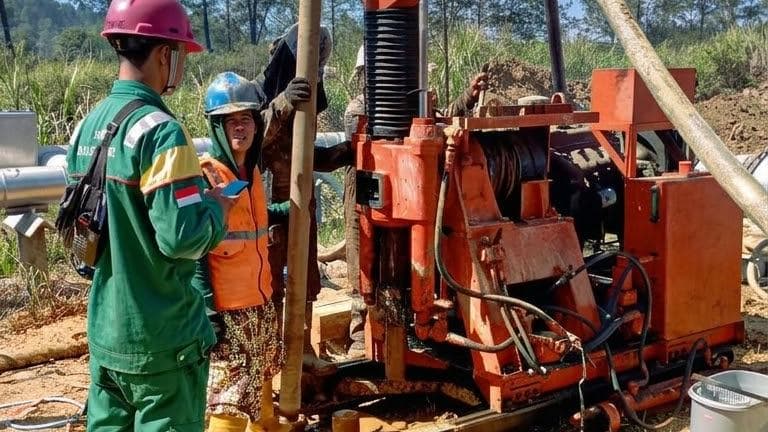
Contoh pekerjaan kami di Purwakarta adalah gambar konstruksi persyaratan SIPA untuk 5 sumur di Sukatani dan sumur bor 60 m dengan casing 4 inci di Wanayasa, keduanya berstatus selesai. Risiko utamanya adalah debit pemakaian melebihi izin sehingga terkena denda 100 persen, meter air tidak terpasang, dan kelompok pengguna salah dicatat.
Pertanyaan yang sering muncul
Tarif pajak dikali NPA. NPA adalah volume air dikali harga dasar air, sesuai Pasal 11 dan 15 Perbup Purwakarta 48/2024.
Rp3.000 per m³ untuk sumur dalam dan Rp2.000 per m³ untuk sumur dangkal (Pasal 11 ayat 6).
Kelebihan debit dari izin dikenakan denda 100 persen, menurut Pasal 15 ayat 2 Perbup 48/2024.
UU 1/2022 menetapkan paling tinggi 20 persen. Tarif yang berlaku di Purwakarta mengikuti peraturan daerah tentang pajak daerah.
PT Geo Santara Indo melayani proyek di berbagai wilayah Indonesia, dengan kantor di Yogyakarta dan Jakarta. Sebutkan lokasi proyek Anda agar kebutuhannya dapat dibahas.
PT Geo Santara Indo
Drilling, Geotechnical & Water Infrastructure